楽天カード再引き落としは何時まで?残高不足時の対処法とペナルティ
毎月27日(土日祝の場合は翌営業日)に設定されている楽天カードの口座引き落とし日。うっかり口座の残高不足で引き落としができなかった場合、即座にカードが使えなくなるのか、それとも再引き落とし(再振替)が行われるのか、不安を抱える利用者は少なくありません。
結論から言えば、設定している引き落とし口座の金融機関によって「自動で再引き落としされるケース」と「自ら振り込みなどの手続きを行わなければならないケース」に分かれます。本稿では、主要銀行ごとの再振替スケジュールや当日の入金タイムリミット、利用停止のリスクを回避するための具体的なリカバリー手順を分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:楽天銀行やメガバンク、ゆうちょ銀行など対象金融機関なら平日毎日の自動再引き落としに対応しているが、地方銀行などは対象外のため手動振込が必須となる。
- 要点2:残高不足が発生すると引き落とし日の翌日以降順次カードが利用停止となり、入金確認が取れるまで一時的に決済機能が制限される。
- 要点3:長期の延滞は年率最高14.6%の遅延損害金や個人信用情報機関への事故情報登録(いわゆるブラックリスト)に直結するため、迅速な対応が不可欠である。
【引き落としに間に合わなかったら?】再振替の対象金融機関と当日の入金期限
引き落とし当日である27日に口座残高が不足していた場合、まず確認すべきは「設定している金融機関が再引き落としに対応しているか」という点です。金融機関ごとに引き落とし処理が行われるタイミングが異なり、当日の早朝に1回しか引き落としをかけない銀行もあれば、複数回判定を行う銀行も存在します。
楽天カードの引き落とし時間は各金融機関のシステム処理スケジュールに完全に依存しており、楽天カード側で「何時何分」と指定しているわけではありません。そのため、引き落とし当日に慌てて入金しても間に合わない事例が多発しています。万が一当日の引き落としに間に合わなかった場合は、自身の口座が再振替サービスに対応しているかを直ちに確認してください。
主要銀行別の再引き落とし日程とスケジュール一覧|楽天・メガバンク・ゆうちょ
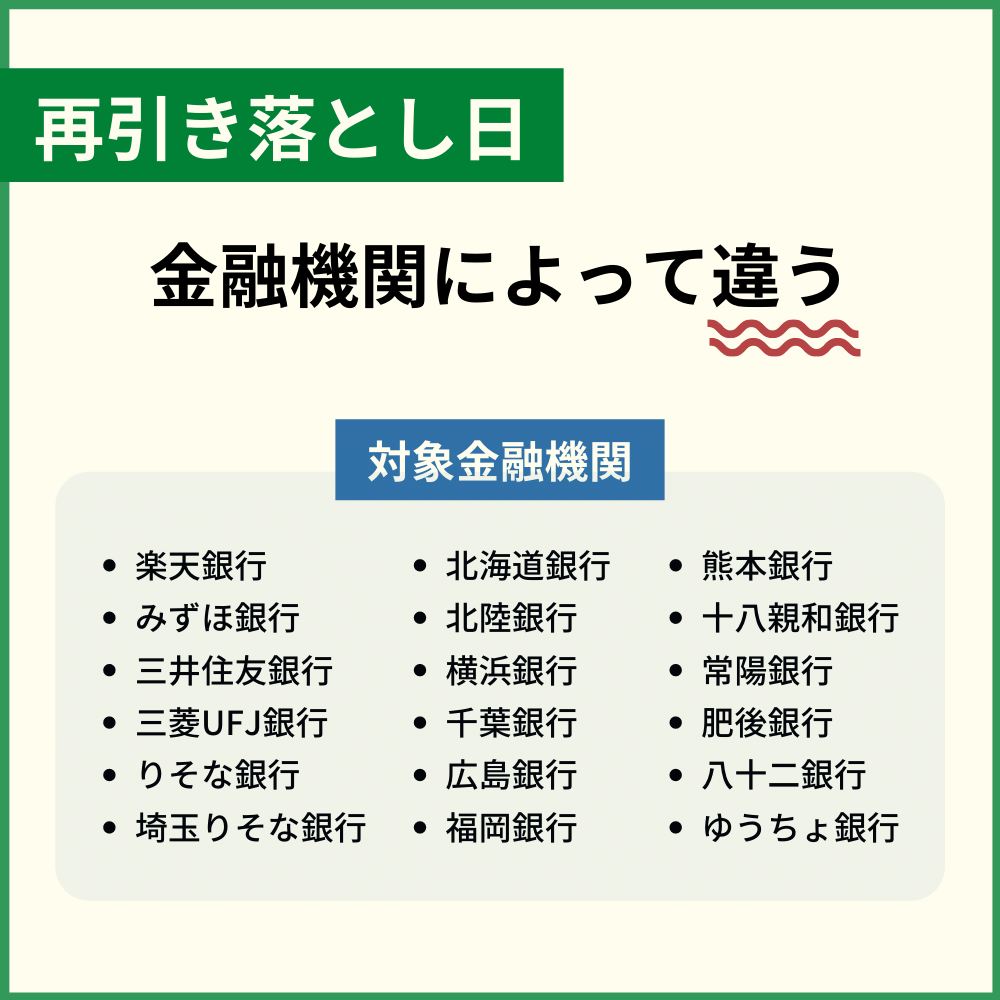
楽天カードの再引き落としに対応している主な金融機関と、それぞれの再振替日程は以下の通り定められています。
楽天銀行の再振替は、27日の引き落としができなかった場合でも、翌日以降の連続した平日(当月最終営業日まで)に毎日自動で再引き落としが実施されます。楽天銀行では当日19時までに入金を済ませておけば、その日の夜間バッチ処理で当日の再引き落としとして処理される点が大きなメリットです。
みずほ銀行・三菱UFJ銀行・三井住友銀行の3大メガバンクおよびりそな銀行・埼玉りそな銀行に関しても、引き落とし日の翌営業日から月末最終営業日までの平日、毎日自動的に再引き落としが行われます。ただし、メガバンクの場合は入金反映のタイミング次第で当日処理に間に合わないケースがあるため、前日または当日朝一番までの口座着金が原則となります。
ゆうちょ銀行の再引き落としは、メガバンク等とは異なり毎日実施されるわけではありません。例月、翌月10日前後(休日の場合は翌営業日)の1回のみ再引き落としが設定される仕組みとなっています。ゆうちょ銀行口座を設定している場合、再振替日まで日数が空いてしまうため、早期に利用再開したい場合は後述する個別振込の利用が推奨されます。
再引き落とし対象外の口座だった場合の支払い方法|楽天e-NAVIと振込・コンビニ
地方銀行、信用金庫、一部のネット銀行(PayPay銀行や住信SBIネット銀行など)を引き落とし口座に指定している場合、自動的な再引き落としは行われません。放置しても口座から引き落とされることはないため、利用者自身で支払いアクションを起こす必要があります。
最も迅速な手段は、会員専用WEBサービス「楽天e-NAVI」を通じた手続きです。楽天e-NAVIの振込口座確認メニューから、契約者ごとに割り振られた専用の振込先口座(楽天銀行のバーチャル口座など)を確認し、インターネットバンキングやATMから直接振り込みを行います。
また、自宅に届く督促ハガキ(払込取扱票)を利用したコンビニ払いも選択肢の一つです。ただし、請求書の郵送には数日から1週間程度のタイムラグが生じる上、コンビニ払込手数料が加算される点には留意してください。手元資金がある場合は、楽天e-NAVIで振込先を確認して即座に銀行振込を行うのが最善手となります。
残高不足でカードはいつ止まる?利用停止と復活のタイムライン
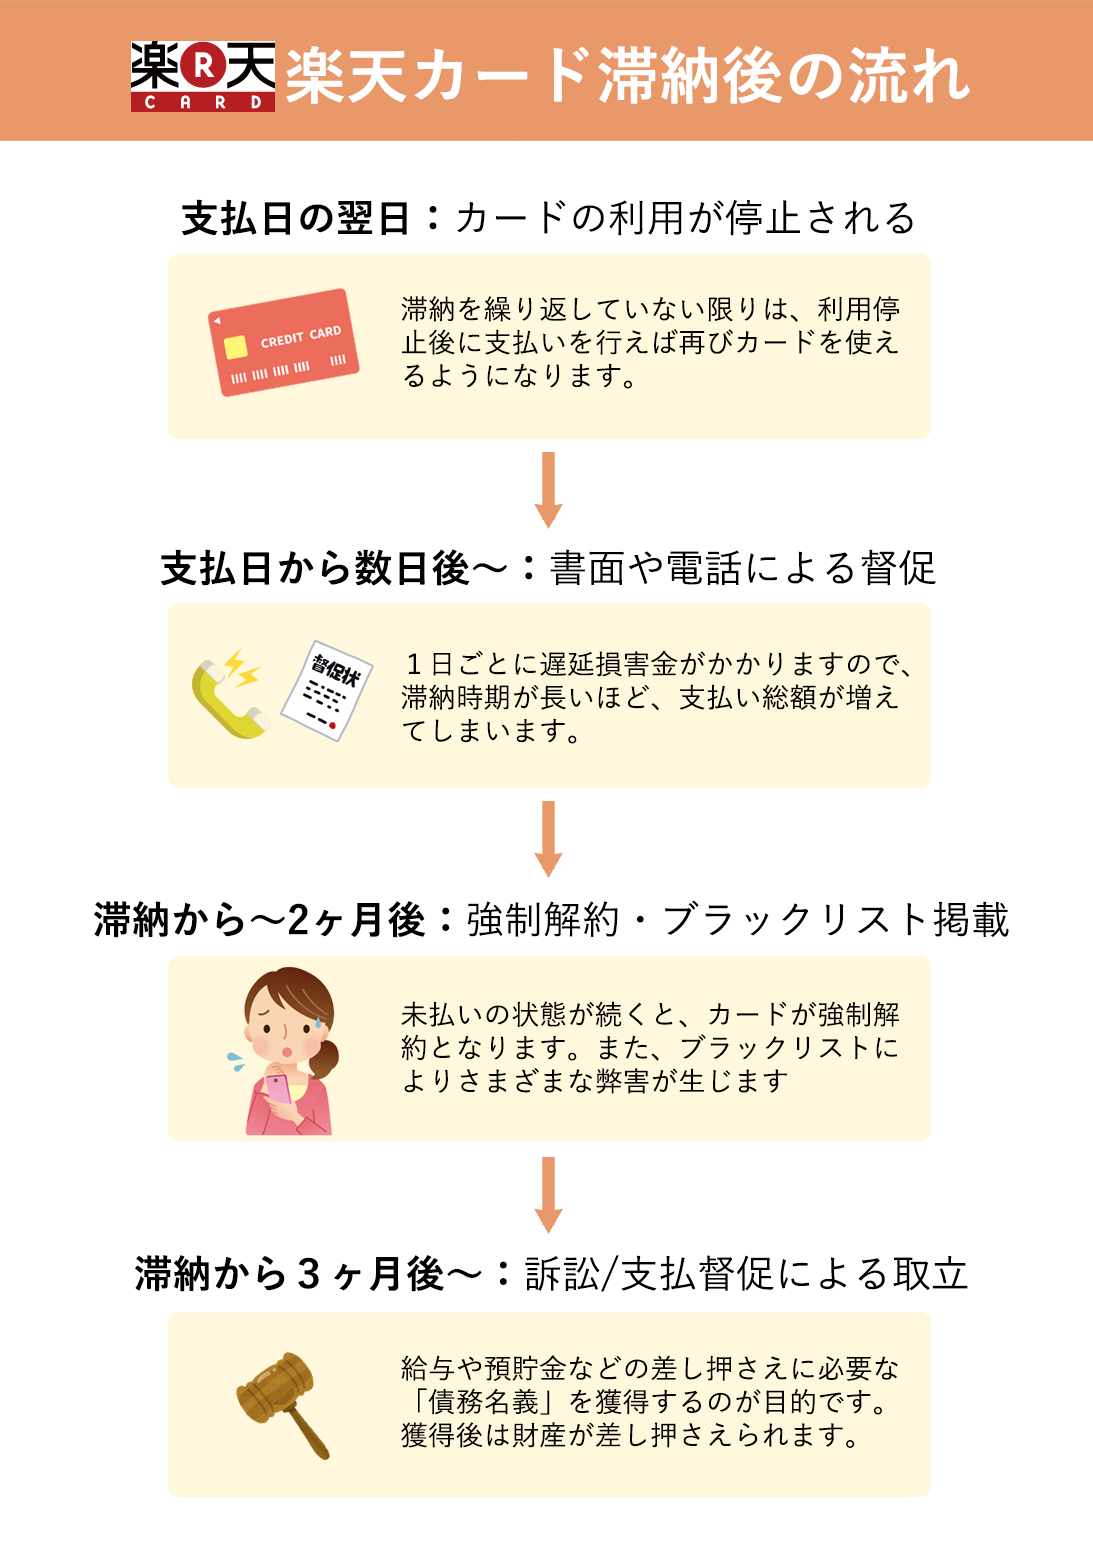
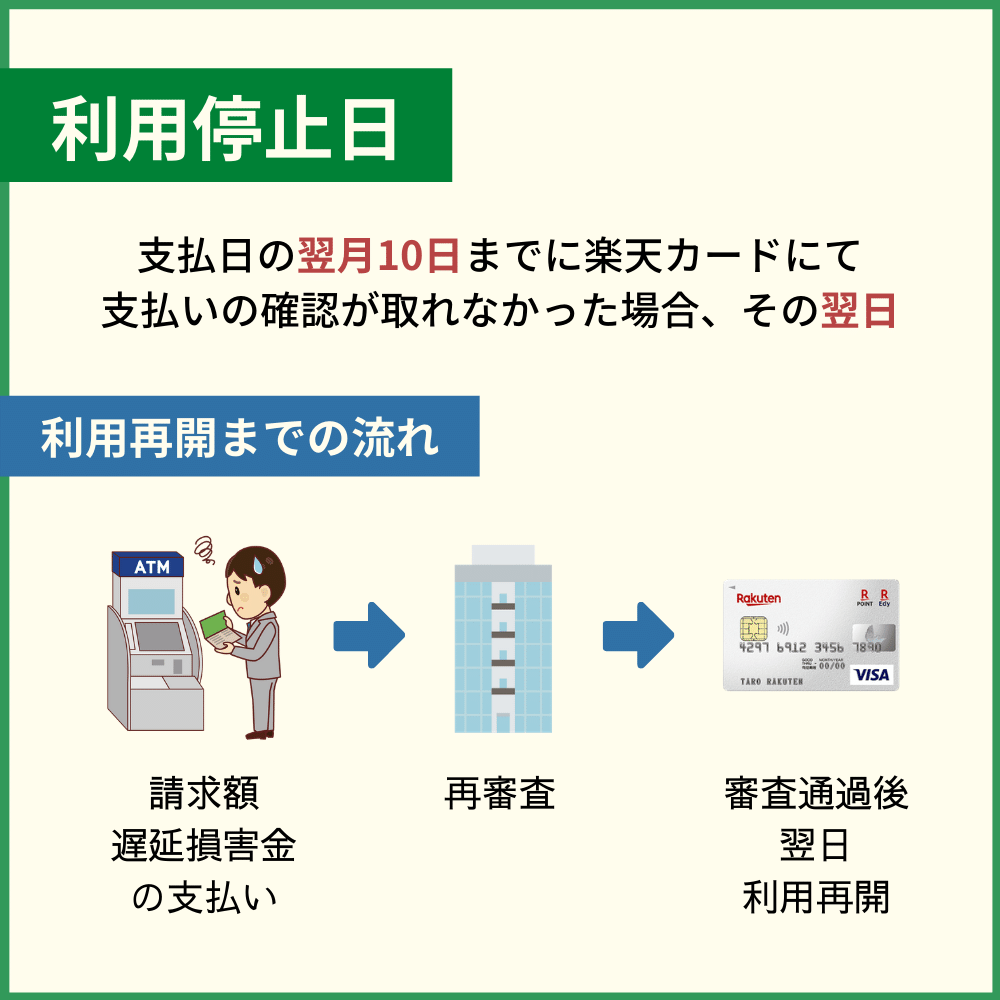
残高不足で引き落としが失敗した場合、多くの利用者が懸念するのが「カードはいつから使えなくなるのか」という点です。楽天カードの利用停止は、引き落とし日翌営業日の未明から順次システム的に適用されます。公共料金の自動支払いやスマートフォン決済、ETCカードなども連動して利用不能になるため注意が必要です。
カードの利用再開(復活)にかかる期間は、支払いを完了させた方法と金融機関によって大きく異なります。
楽天銀行口座からの再引き落としや指定口座への直接振込であれば、入金確認が取れた当日中から翌営業日中にカードの利用停止が解除されるケースが一般的です。一方、ゆうちょ銀行の再引き落としやコンビニ払込用紙を利用した場合、楽天カード側で着金が確認できるまでに2〜4営業日程度を要するため、復活までに相応の時間を要します。
【2026年最新】支払いが遅れた際のリスク|遅延損害金と信用情報への影響
引き落とし期日を守れなかった場合、単にカードが一時停止するだけでなく、複数のペナルティが発生します。
1つ目は遅延損害金の発生です。引き落とし期日の翌日から完済に至るまでの日数に応じて、ショッピング枠であれば年率14.6%、キャッシング枠であれば年率18.0%(または20.0%)の日割り計算による遅延損害金が加算請求されます。
2つ目は信用情報(ブラックリスト)への影響です。数日程度の軽微な遅れで即座に異動情報が登録されるケースは稀ですが、支払いが完了するまでは「入金遅延(PマークやAマーク)」として個人信用情報機関(CIC・JICC)に履歴が記録される可能性があります。さらに、未払いのまま61日以上または3ヶ月以上が経過すると、いわゆる「異動情報(金融事故)」として登録され、他社クレジットカードの新規発行や住宅ローン・マイカーローンの審査通過が極めて困難になります。
引き落とし遅れに気づいた段階で、楽天e-NAVIから支払日調整の申請を行うか、カスタマーサポートへ速やかに連絡を入れて支払いの意思を示すことが極めて重要です。
【楽天カードの再引き落とし】に関するよくある質問(FAQ)
Q1:27日当日に入金しても引き落としに間に合いますか?
A1:楽天銀行であれば当日19時までの入金で夜間の再引き落としに間に合いますが、他のメガバンクやゆうちょ銀行では当日の朝一番に入金しても間に合わない場合があります。当日入金で引き落とされなかった場合は、翌日以降の再振替スケジュールを確認してください。
Q2:再引き落としの際、事前連絡や手続きは必要ですか?
A2:楽天銀行、三菱UFJ、三井住友、みずほ、ゆうちょ等の対象金融機関であれば、特別なエントリーや電話連絡は不要です。口座に必要な請求額を入金しておくだけで自動的に再振替が実行されます。
Q3:楽天e-NAVIに振込先が表示されない場合はどうすればよいですか?
A3:引き落とし日直後は金融機関とのデータ連携処理中のため、一時的に振込先口座の案内が表示されない時間帯があります。引き落とし日翌日以降の午後に再度アクセスするか、自動音声専用ダイヤルへ問い合わせて振込口座を確認してください。
まとめ:引き落とし不能が分かったら放置せず迅速な確認・入金を
楽天カードの引き落としに間に合わなかった場合でも、焦らずに自身の登録口座の金融機関種別を把握し、正しい手順を踏めば過度なペナルティを回避できます。楽天銀行や大手メガバンクであれば平日の自動再引き落としでカバー可能ですが、対象外金融機関の場合は即時の手動振込が求められます。
カードの一時利用停止や遅延損害金の膨張、さらには将来的な信用情報への悪影響を防ぐためにも、残高不足が判明した時点ですみやかに口座へ資金を移動させるか、楽天e-NAVIからの振込手続きを進めてください。 (出典: 楽天 カード 再 引き落とし(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
