独身税は実質いくら?2026年導入の子育て支援金と年収別手取り減の真相
2026年4月の制度スタートを迎え、給与明細の天引き欄を巡る議論がかつてないほどの熱を帯びています。政府が少子化対策の財源として導入した「子ども・子育て支援金制度」に対し、ネット上や各種メディアでは「実質的な独身税ではないか」という強い批判が噴出しています。
「独身者だけが一方的に負担させられるのか」「自分の年収なら毎月いくら手取りが削られるのか」——制度の複雑さゆえに、正確な徴収額や影響を把握できず、漠然とした不安を抱える現役世代は少なくありません。報道資料や厚生労働省の公開データ、専門家の試算を徹底照合し、独身税と呼ばれる制度の真相と具体的な家計への影響を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「独身税」の法的な正体は2026年4月開始の「子ども・子育て支援金制度」であり、公的医療保険に上乗せして徴収される。
- 要点2:年収400万円の会社員で月額約600〜700円(年額約7,800円前後)の負担増となり、2028年度にかけて段階的に引き上げられる。
- 要点3:独身者への給付還元が極めて乏しい構造が反発の根源であり、過去に独身税を導入して少子化が悪化したブルガリアの失敗事例と酷似している。
【2026年最新】独身税とは何か?導入の真相と決定的な理由
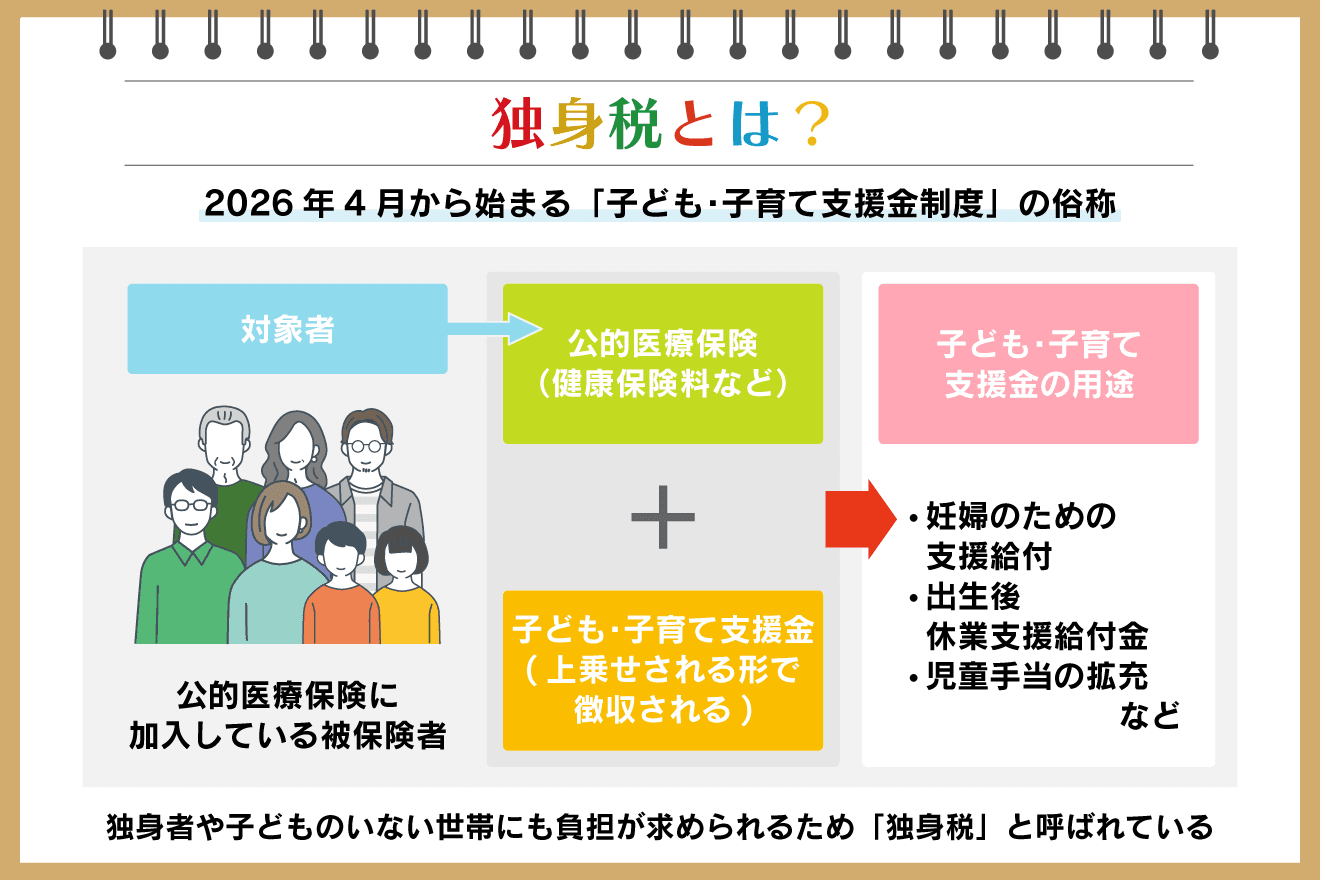
法律上、「独身税」という名称の税金が新設されたわけではありません。世間を騒がせている負担増の正体は、2024年に成立した子ども・子育て支援法改正案に基づき、2026年4月から公的医療保険料(健康保険や国民健康保険など)に上乗せされて徴収が始まった子ども・子育て支援金です。
政府がこの仕組みを採用した決定的な理由は、国債の発行や消費税などの直接増税を回避しつつ、年間約3.6兆円規模に及ぶ「異次元の少子化対策」の確実な財源を確保することにありました。税金ではなく社会保険料という枠組みを利用することで、法改正の政治的ハードルを下げ、国民全体から広く薄く資金を集める設計が採られたのです。
しかし、公的医療保険の加入者全員から徴収する仕組みであるにもかかわらず、なぜ「独身税」という不名誉な俗称が定着したのでしょうか。その背景には、子育て世帯には児童手当の拡充や高校無償化といった強力な還元策が用意されている一方で、独身者には目に見える還元が一切存在しないという給付と負担の決定的な不均衡があります。払うだけで恩恵を受けられない単身現役世代にとって、実質的な「独身に対するペナルティ課税」と同義に受け取られたことが、この呼称の広まった最大の要因です。
【年収別試算】独身税は月額いくら?手取り減少の詳細まとめ
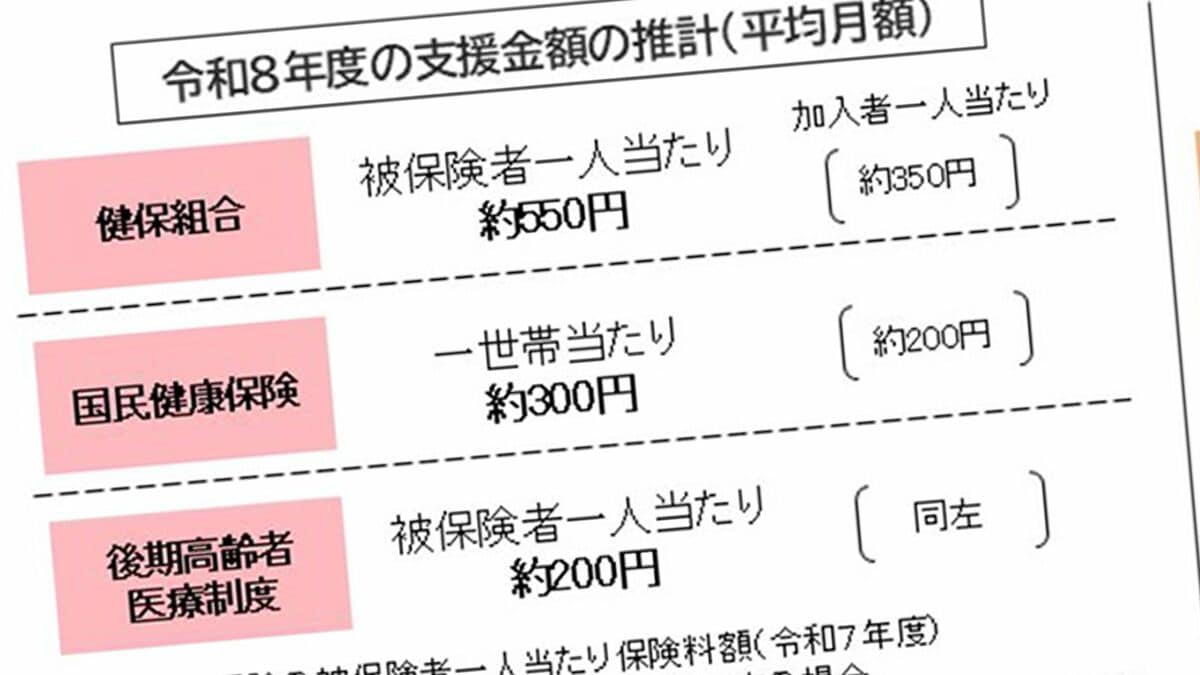
最も多くの読者が直面している疑問は、「結局、自分の給料から月額いくら引かれるのか」という現実的な数字です。子ども・子育て支援金の徴収額は、所得税のような定額制ではなく、毎月の給与(標準報酬月額)に一定の「支援金率」を乗じて算出されます。
厚生労働省の試算や大手金融機関・現役CFOの分析データによると、2026年度(令和8年度)の支援金率は約0.23%からスタートし、2028年度に向けて段階的に引き上げられるスケジュールが組まれています。以下に、被用者保険(協会けんぽ等)に加入する会社員の年収別負担額を詳細にまとめました。
| 年収区分 | 月額負担額(2026年度目安) | 年間負担額(2026年度) | 2028年度満額時の影響予測 |
|---|---|---|---|
| 年収200万円 | 約300円〜350円 | 約3,600円〜4,200円 | 生活防衛の観点で負担感が極めて大きい |
| 年収400万円 | 約600円〜700円 | 約7,200円〜8,400円 | 年間1万円超の負担増に達する見込み |
| 年収600万円 | 約950円〜1,050円 | 約11,400円〜12,600円 | 固定支出の削減を迫られる実質的な手取り減 |
| 年収800万円 | 約1,300円〜1,450円 | 約15,600円〜17,400円 | 所得制限で他制度も削られており二重苦 |
| 年収1,000万円 | 約1,650円〜1,850円 | 約19,800円〜22,200円 | 年間2万円以上の継続的な恒久拠出へ |
※上記は協会けんぽ被保険者(介護保険第2号被保険者非該当の単身者)をベースにした概算値です。加入している健康保険組合や共済組合、事業主負担の按分により若干の差異が生じます。
試算表が示す通り、最もボリュームの大きい年収400万円前後の層であっても、毎月約700円、年間で約8,000円前後の手取りが確実に削られます。「ワンコイン程度」と矮小化されがちですが、物価高が続く現状において、年間数千円から数万円の手取り消失は家計に重くのしかかります。
歴史に学ぶ警鐘|独身税ブルガリア失敗の経緯と少子化の皮肉
国家が少子化対策や財政補填を目的に「独身者へ経済的負担を課す」という施策は、世界史上において前例がないわけではありません。その中で最も有名な歴史的失敗例が、旧共産圏のブルガリアで実施された独身税です。
ブルガリア政府は1968年、急激に進む人口減少を食い止めるため、21歳以上の独身男女および子供を持たない既婚者を対象に、所得の5%〜15%という極めて重い税率を課す制度を導入しました。「独身でいることの経済的メリットを奪えば、若者は結婚して子供を作るはずだ」という短絡的な動機によるものでした。
しかし、この制度がもたらした結末は壊滅的でした。独身税導入によって若年層の手取りが激減し、かえって生活基盤が困窮したため、結婚や出産を先送りする人々が続出したのです。さらに、税負担から逃れるための偽装結婚が横行したほか、重税に絶望した優秀な若者が国外へ大量流出する事態を招きました。
結果として、独身税を施行していた20年以上の間、出生率は上がるどころか低下の一途をたどり、同国は1989年に制度の完全撤廃を余儀なくされました。「経済的な罰則を科して少子化を解決しようとする政策は、若者を追い詰めて少子化をさらに加速させる」という歴史的教訓を、ブルガリアの失敗は明確に物語っています。

【実態検証】ネットの反応と評判|独身層が抱く「理不尽さ」の正体
2026年4月の徴収開始を受け、SNS(X)や知恵袋、大手掲示板では、当事者である独身層の怒りと悲鳴が可視化されています。ネット上に寄せられた膨大な声を分析すると、単なる金銭的不満にとどまらない、構造的な「分断」への危機感が浮き彫りになります。
取材班が確認したSNS上の生の声には、次のような切実な意見が並びます。
「年収300万円台で一人暮らし。家賃と光熱費を払ったら貯金もままならないのに、なぜ恩恵のない支援金まで取られるのか。結婚したくても金銭的理由でできない層から搾り取るのは本末転倒ではないか」(20代後半・IT企業勤務の男性)
「子育て支援そのものには賛成。でも、なぜ現役の独身者や子を持たない世帯ばかりが実質的なツケを払わされるのか。社会全体で支えると言うなら、高齢者を含めた消費税などで公平に集めるべき筋合いの話だ」(30代前半・金融関係勤務の女性)
特に目立つのは、「結婚しない自由・できない境遇に対する制裁」と受け取られている点です。生活困窮によって未婚のままでいる若者に対してさらなる経済的ペナルティを課す形になっており、これがコミュニティ内で「世代間・世帯間の心理的断絶」を生み出す温床となっています。
制度の盲点と誤解を是正|「独身者だけが払う」のウソ・ホント
ネット上では過熱する議論に伴い、制度に対する誤解やデマも散見されます。家計防衛のためにも、事実と噂の境界線を冷静に整理しておく必要があります。
第一の誤解は、「独身者だけを狙い撃ちにして徴収されている」という言説です。制度の法的な立て付けとしては、既婚者であっても、子供がいる世帯であっても、公的医療保険に加入している国民であれば等しく徴収されています。したがって、「独身者だけに送られてくる専用の納付書」が存在するわけではありません。
しかし、「実質的な独身税」という指摘が完全に的外れとも言えません。なぜなら、子育て世帯には高校生までの児童手当(月額1万円〜3万円)が支給され、徴収される支援金以上の給付が家計に戻ってくる構造になっているからです。差し引きで大幅なプラスになる子育て世帯に対し、独身世帯は「支払うだけで還元の道が閉ざされている」ため、実質的な純負担を背負わされている事実に違いはありません。
また、自営業やフリーランスが加入する国民健康保険においても同様に上乗せ徴収が実行されています。会社員のように労使折半がないため、自治体の算定基準によっては想定以上の手取り圧迫につながる点も、看過できない制度の盲点です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
子ども・子育て支援金の導入による影響は、個人のライフステージや資産状況によって天と地ほどの開きが生じます。この制度変更下において、恩恵を享受できる層と、厳格な生活防衛を迫られる層の境界線は以下の通りです。
【制度の恩恵を最大化できる層】
現在未就学児や小中高生の子供を複数抱えている世帯です。月数百円から千円程度の支援金を支払ったとしても、児童手当の所得制限撤廃や給付期間延長によるプラス額が圧倒的に上回ります。教育費のキャッシュフロー改善という観点では、手取り以上の便益を得られる構造です。
【即座に生活防衛に着手すべき層】
年収300万〜600万円前後の単身世帯、および子育てを終えた単身高齢者や子を持たない世帯です。これらの層には直接的な現金給付や控除枠の拡大が用意されていません。年間1万〜2万円前後の可処分所得減少をただ受け入れるだけでなく、新NISA等の非課税制度を活用した資産形成や、固定費(通信費・保険料・サブスクリプション)の徹底的な見直しを行わなければ、手取り減少の波にじわじわと生活を侵食されるリスクがあります。
【独身 税 いくら】に関するよくある質問(FAQ)
Q1:独身税(子ども・子育て支援金)は何歳から何歳まで徴収されますか?
A1:公的医療保険に加入している限り、原則として生涯にわたって徴収されます。就職して健康保険に加入した段階から始まり、75歳以上の後期高齢者医療制度に移行した後も、所得や年金から支援金分が差し引かれる仕組みとなっています。
Q2:フリーランスや自営業者の負担額は会社員とどう違いますか?
A2:国民健康保険に加入するフリーランスや個人事業主は、前年の所得や自治体の定める所得割・均等割の基準に応じて徴収額が決まります。会社員のように企業による半額負担(労使折半)がないため、同等の所得水準であっても手元から全額を拠出することになり、負担感がより重く感じられる傾向があります。
Q3:年収が低く住民税非課税世帯の場合、この支援金は免除されますか?
A3:生活保護受給世帯や、極めて所得が低い住民税非課税世帯などに対しては、国民健康保険の均等割減額措置等と同様に、支援金についても段階的な軽減・減免措置が講じられます。ただし、一定以上の給与所得がある単身労働者については、原則として免除基準には該当しません。
まとめ:制度の本質を見極めて個人の防衛策を確立する
2026年4月に始動した「子ども・子育て支援金」は、法的には医療保険制度を利用した財源調達ですが、単身世帯の家計から見れば、疑いようのない「手取り減少」をもたらす実質的な独身税として機能しています。年収400万円で年間約8,000円、年収600万円で1万円を超える負担は、2028年にかけてさらに膨らむ見込みです。
歴史が示すように、若者や単身層に過度な負担を強いる少子化対策は、社会的な歪みやさらなる少子化を招くリスクを孕んでいます。国の社会保障政策を過度に期待するのではなく、給与明細に記載された実際の控除額を把握し、個人の固定費削減や資産運用を通じた自己防衛の舵を切ることが求められています。 (出典: 独身 税 いくら(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
