退職一時金とは?年金との違い・手取り計算と税金控除の相場を徹底解説
定年や転職、独立など、キャリアの節目において受け取る「退職一時金」。老後資金や再スタートの原資として極めて大きな役割を果たすお金ですが、受け取り方や税制の仕組みを正しく把握していないと、想定外の税金が差し引かれて手取り額が激減してしまうリスクがあります。
現在、退職給付制度の多様化に伴い、一括で受け取る「退職一時金」と定期的に受け取る「退職年金」のどちらを選ぶべきか悩むビジネスパーソンが増加しています。手取り額を左右する退職所得控除の計算ルールから、学歴・企業規模別の平均相場、損をしないための最新手続きまで、退職前に押さえておくべき必須知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職一時金は退職時に一括受取する給付金であり、税制上で最も優遇された「退職所得控除」と「2分の1課税」が適用される。
- 要点2:退職年金(分割受取)と比較して、一時金受取は社会保険料の負担が発生しないため、実質的な手取り額が高くなりやすい。
- 要点3:「退職所得の受給に関する申告書」を提出し忘れると、一律20.42%の税率で源泉徴収されるため、退職時の速やかな手続きが不可欠である。
【制度の基礎】退職一時金とは?退職金制度の種類と仕組みを総整理
退職一時金とは、従業員が退職する際に企業から一括で支給される退職金を指します。日本の企業における退職給付制度は法律上の義務ではなく、各企業が就業規則や退職金規程に基づいて任意で設計・運用しています。
企業の退職金制度は、主に以下の形態に分類されます。
第一に、企業の自社資金から直接一括支給される「単独退職一時金制度」です。中小企業を中心に従業員の退職リスクに備え、中小企業退職金共済(中退共)などを活用して原資を積み立てるケースが目立ちます。
第二に、「確定給付企業年金(DB)」や「企業型確定拠出年金(企業型DC)」といった企業年金制度です。これらの企業年金制度でも、規約によって年金受給に代えて「一時金受取」を選択できる設計が一般的となっています。つまり、社内規定の退職金のみならず、企業型確定拠出年金の一時金受取も含めて広義の「退職一時金」として扱われます。
【徹底比較】退職一時金と退職年金の決定的な違い|手取りと税金で損をしない選択基準
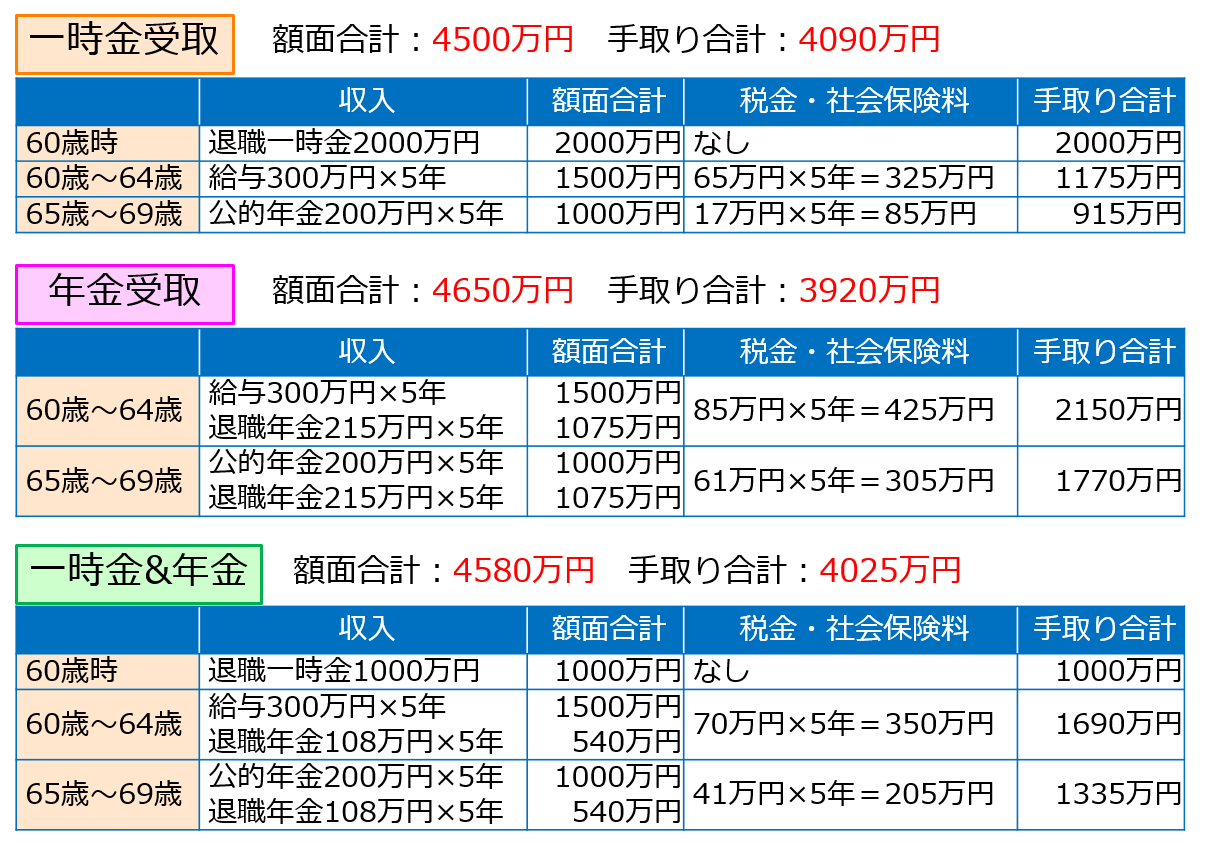
退職金の受け取り方法を検討する際、最大の論点となるのが「一時金(一括受取)」と「年金(分割受取)」のどちらが有利かという点です。両者には税務および社会保険料の取り扱いにおいて決定的な違いが存在します。
最大の違いは課税方式と社会保険料の有無です。退職一時金として受け取る場合、税法上の「退職所得」に区分され、後述する強力な退職所得控除が適用されます。さらに、退職一時金には健康保険料や介護保険料などの社会保険料が一切課されません。
一方、退職年金として分割受取する場合、受給額は毎年の「公的年金等控除」の対象となる「雑所得」として扱われます。この場合、毎年の所得税・住民税が課されるだけでなく、合計所得金額が跳ね上がることで翌年度以降の国民健康保険料(または後期高齢者医療制度の保険料)や介護保険料の負担が増大します。
企業年金側の運用利回りが高く、分割受取による利息分が税金・社会保険料の増加分を上回るケースを除けば、手取り総額を最大化しやすいのは「退職一時金」での受取という構造が成り立ちます。
【学歴・規模別】退職一時金の平均相場はいくら?最新データで見る支給実態
中央労働委員会や厚生労働省の各種統計調査によると、退職一時金の支給額は「学歴」「企業規模」「勤続年数」「退職理由(自己都合か会社都合か)」によって大きく乖離します。
定年退職(勤続20年〜35年以上)における平均的な相場水準は以下の通りです。
大企業(従業員1,000人以上)の大卒・大学院卒の場合、定年退職一時金の平均支給額は約2,000万〜2,400万円が相場となっています。高校卒の定年退職時でも約1,600万〜1,900万円の水準を維持しています。
中小企業(従業員30〜299人規模)においては、大卒の定年退職時で約1,000万〜1,200万円、高卒で約800万〜1,000万円が一般的な目安です。自己都合退職の場合は、会社の退職金規程の自己都合減額係数(一般的に60〜80%程度)が乗算されるため、支給額が大きく下がる傾向にあります。
【手取り試算】退職一時金の税金計算式と退職所得控除の仕組み
退職一時金が他の給与所得と比べて手取り割合が高い理由は、「退職所得控除」の大幅な控除枠と、控除後の残額を半分にする「2分の1課税」の仕組みにあります。
退職所得控除額は、勤続年数に応じて以下の計算式で算出されます。
・勤続年数20年以下: 40万円 × 勤続年数(※最低80万円保障)
・勤続年数20年超: 800万円 + 70万円 × (勤続年数 - 20年)
※勤続年数に1年未満の端数がある場合は「1年」に切り上げて計算します。
退職所得の金額は以下の通り求められます。
退職所得の金額 = (退職一時金の収入金額 - 退職所得控除額) × 1/2
例えば、勤続30年で退職一時金2,000万円を受け取った場合のシミュレーションは以下の手順です。
1. 退職所得控除額:800万円 + 70万円 × (30年 - 20年) = 1,500万円
2. 課税退職所得金額:(2,000万円 - 1,500万円) × 1/2 = 250万円
3. 所得税額(復興特別所得税含む):250万円 × 税率10% - 控除額9万7,500円 = 15万2,500円。これに復興特別所得税(2.1%)を加算し約15万5,702円
4. 住民税額:250万円 × 一律10% = 25万円
5. 税金合計:約40万5,700円 → 手取り額は約1,959万4,300円(手取り率約98%)
このように、退職所得控除の枠内に収まるか、あるいは控除後の残額が少額であれば、税負担は極めて軽微に抑えられます。
【2026年最新】退職金の課税方式と確定申告で知っておくべき必須ルール
退職一時金を受け取る際、絶対に怠ってはならない手続きが「退職所得の受給に関する申告書」の提出です。
この書類を勤務先に提出しておけば、勤務先が退職所得控除を適用した適正な所得税・住民税を計算し、源泉徴収(天引き)した上で残額を振り込みます。この手続きを完了していれば、原則として確定申告を行う必要はありません。
万が一提出を失念した場合、退職所得控除が適用されず、支給総額に対して一律20.42%(復興特別所得税含む)の所得税が源泉徴収されてしまいます。手取りが一時的に大幅削減されるため、翌年に確定申告を行って過納分の還付を受ける手間が発生します。
なお、退職した同じ年に再就職せず、医療費控除やふるさと納税、生命保険料控除などの各種控除を適用したい場合は、退職一時金自体の申告義務がなくても確定申告を行うことで還付金を受け取れる可能性があります。
【退職一時金とは】に関するよくある質問(FAQ)
Q1:退職一時金に社会保険料(健康保険・厚生年金)はかかりますか?
A1:かかりません。退職一時金は給与や賞与とは異なり、社会保険料の算定基礎から除外されています。そのため、健康保険料や年金保険料が天引きされることはありません。
Q2:企業型DC(確定拠出年金)の一時金受取と会社の退職金は合算されますか?
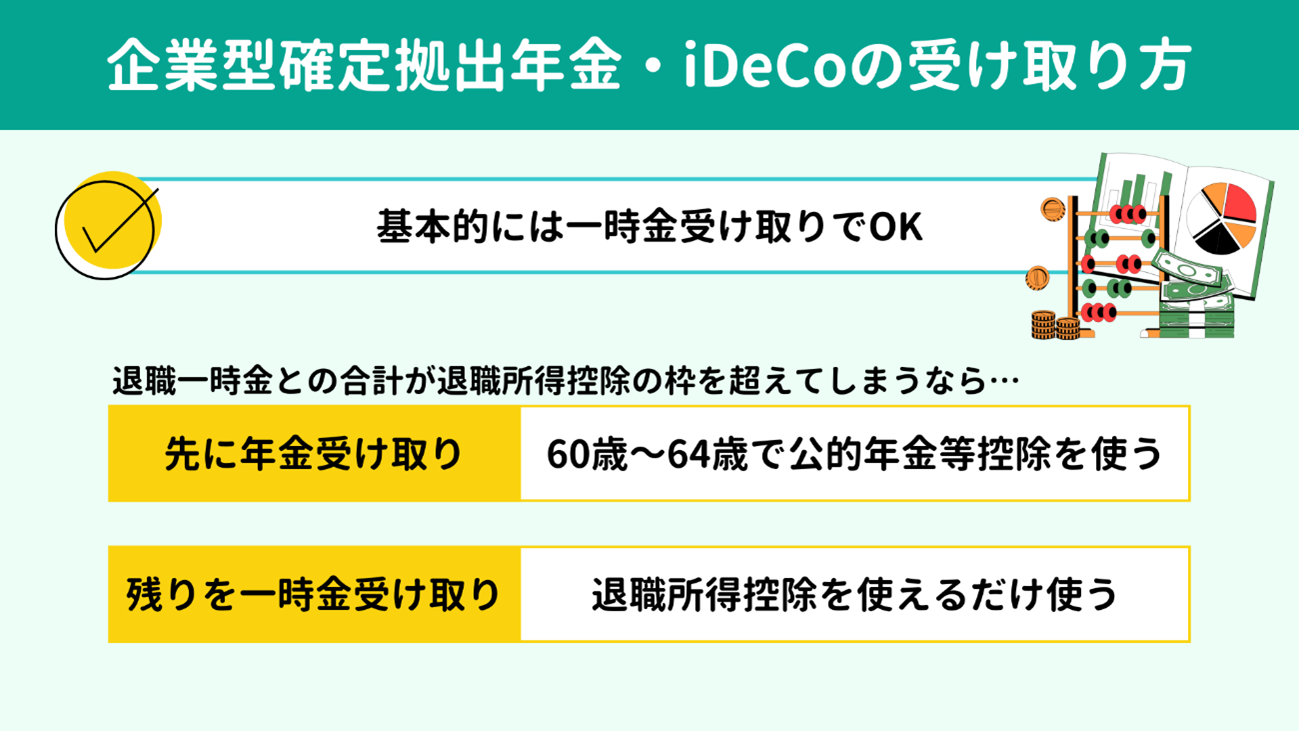
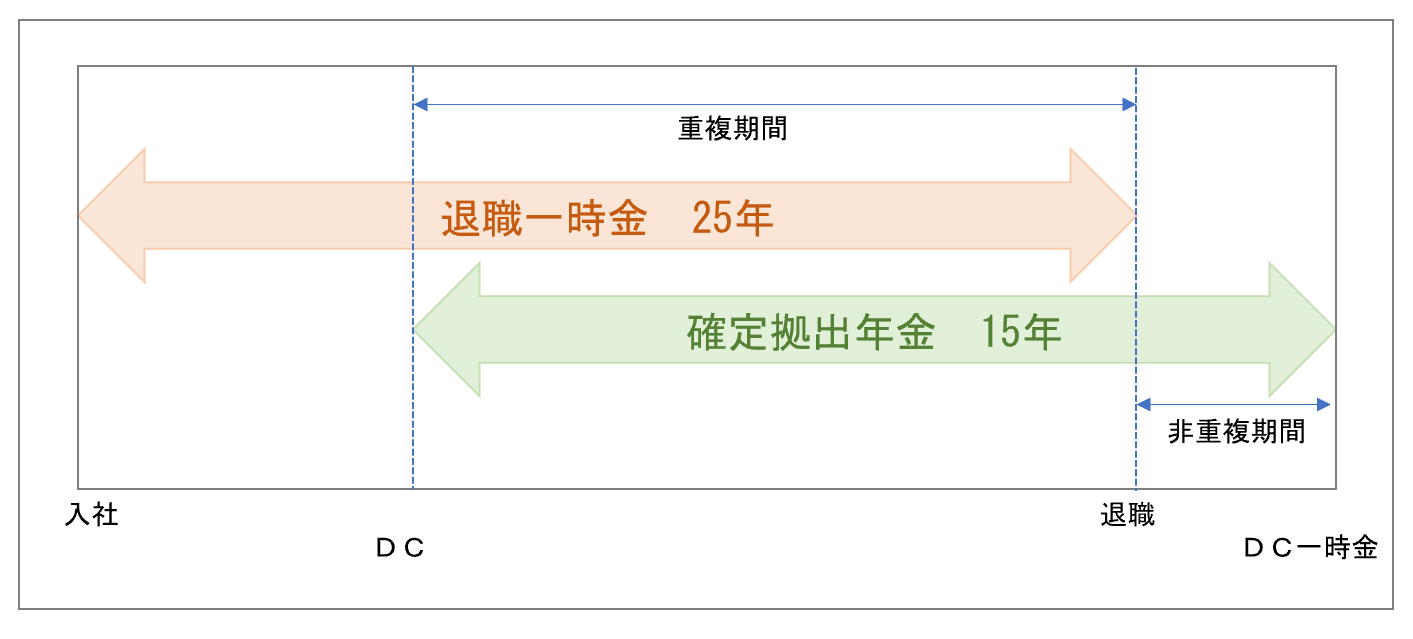
A2:同一年に両方の一時金を受け取る場合、合算して退職所得控除を適用します。この際、勤続期間と加入期間の重複部分は重複して控除枠を計算できない規定となっているため、受給時期の調整を含めた事前シミュレーションが欠かせません。
Q3:勤続5年未満で退職した場合、2分の1課税の優遇は受けられますか?
A3:勤続年数5年以下の「短期退職手当等」に該当する場合、退職所得控除を引いた後の残額のうち300万円を超える部分については「2分の1課税」が適用されず、全額が課税対象となります。役員等以外の一時金であっても短期離職時の高額一時金には制限が設けられています。
まとめ:退職一時金のメリットを活かした最適な資産防衛
退職一時金は、税制優遇と社会保険料非課税という強力なアドバンテージを持つ給付制度です。年金形式との比較においては、表面上の受取総額だけでなく、税金や毎年の国民健康保険料・介護保険料まで含めた「実質的な手取りベース」での損得勘定が欠かせません。
勤務先の退職金規程を確認し、「退職所得の受給に関する申告書」の確実な提出を進めることが、虎の子の退職資産を守るための最も確実な防衛策です。 (出典: 退職 一時 金 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
