インボイスで消費税と手取りはどう変わる?2026年の対策と実務
2023年10月の導入から時間が経過し、制度の全貌と実務への定着が進むインボイス制度(適格請求書等保存方式)。しかし、2026年は「2割特例」の適用期限(2026年9月30日)や、仕入税額控除の経過措置が80%から50%へと切り替わる重大な節目を迎えており、個人事業主やフリーランスの間で再び関心が高まっています。
「課税事業者になったものの手取りがどれだけ減ったのか」「免税事業者のままで本当に生き残れるのか」といった切実な悩みは後を絶ちません。制度の仕組みを正しく把握し、本則課税・簡易課税・特例措置のどれを選択すべきか見極めることが、事業の資金繰りを守る防壁となります。本稿では、国税庁の公式発表や最新の実務データに基づき、消費税計算の基本から損をしないための実践的な選択肢までを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年秋に「2割特例」と「80%仕入税額控除経過措置」が終了を迎え、税負担と取引リスクの再検討が急務。
- 要点2:免税事業者の手取り減少や取引見直しの実態を把握し、簡易課税と本則課税の有利不利を試算することが不可欠。
- 要点3:適格請求書発行事業者登録の要否、領収書発行(簡易インボイス)の実務ルールを押さえ、早めの税務対策を。
【真相】消費税の納税義務と手取りへの影響|免税事業者のリアル
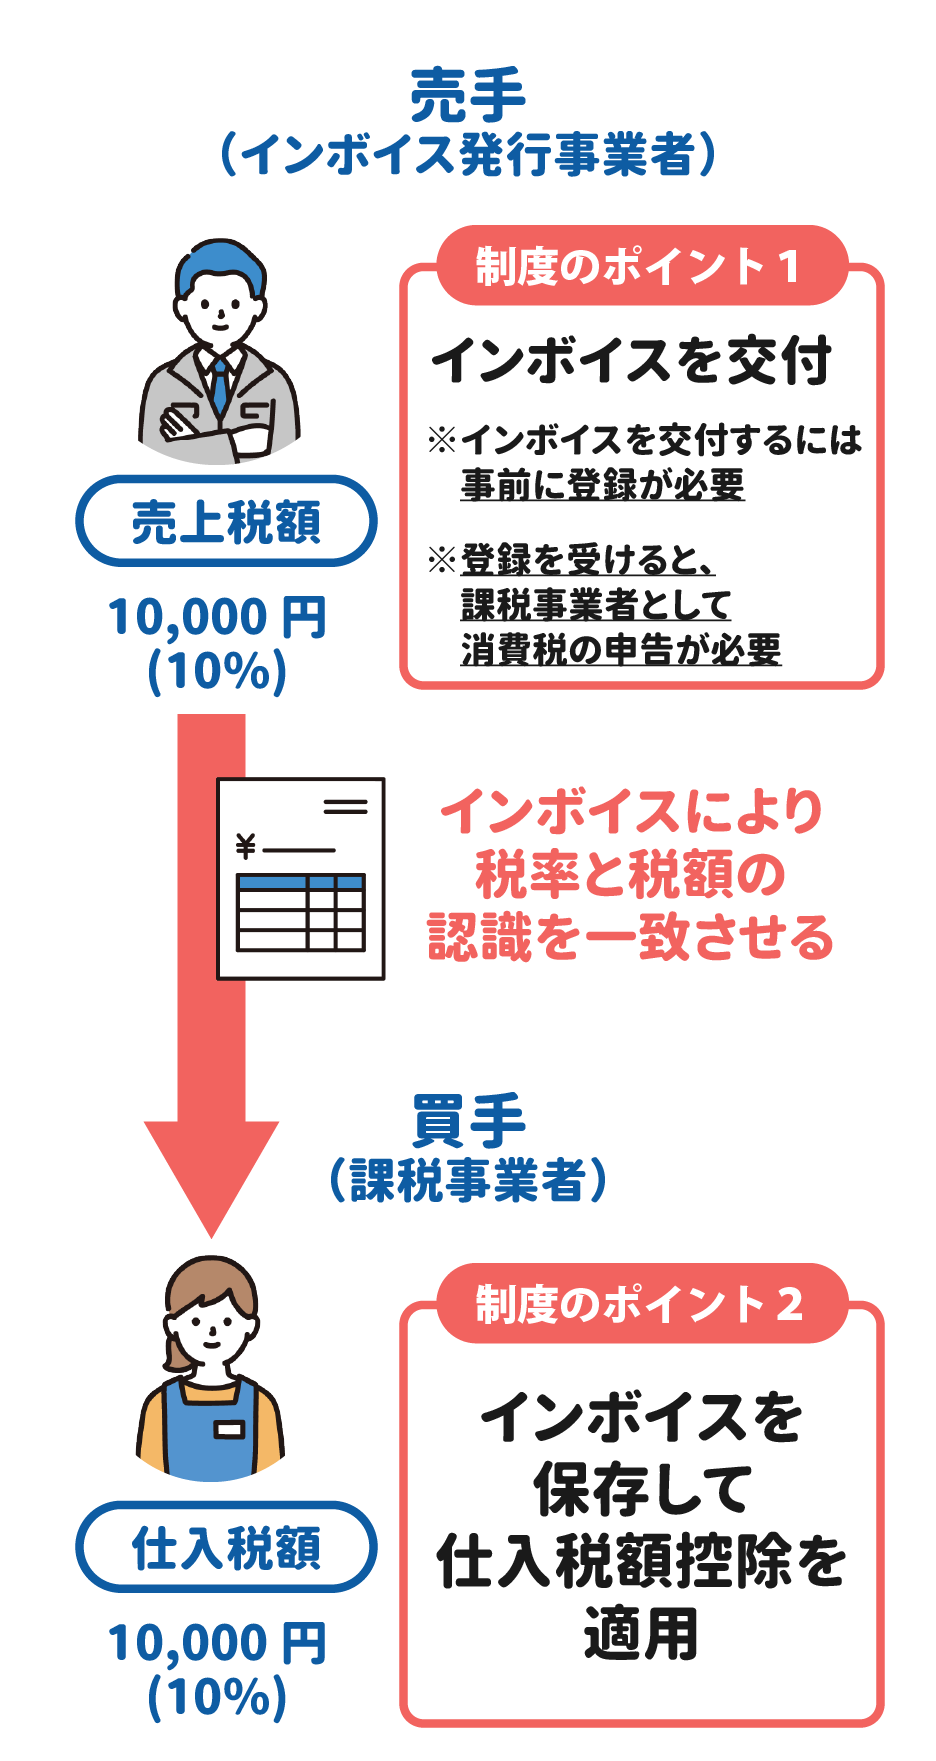
インボイス制度が個人事業主やフリーランスに与えた最大の激変は、これまで合法的に手元に残せていた消費税分の資金(いわゆる益税と表現されていた部分)が失われた点です。免税事業者の消費税納税義務そのものは免除されたままであるものの、取引先が仕入税額控除を利用できなくなるため、実質的な値下げ要求や取引縮小のリスクに直面することになりました。
実際に課税事業者へ転換して適格請求書発行事業者登録を済ませた事業者の多くは、これまで売り上げとして受け取っていた消費税相当額をそのまま国へ納税することになり、年間の手取り額が数十万円単位で目減りする現実に直面しています。一部では「消費税増税インボイスの真相」とも囁かれた通り、実質的な大増税として小規模事業者の経営を圧迫しているのが実情です。
インボイス制度の消費税計算方法|本則課税・簡易課税・2割特例を徹底比較
課税事業者になった場合、どの計算方式を選ぶかによって納税額は劇的に変動します。主な3つの計算方式の特徴と違いを整理しました。
1. 本則課税(一般課税)
売上で預かった消費税から、仕入れや経費で支払った消費税を実額で差し引いて計算します。高額な設備投資や仕入れが多い業種に適していますが、日々の領収書の区分経理や記帳負担が最も重くなります。
2. 簡易課税制度
売上高が5,000万円以下の事業者が選択可能で、実際の仕入経費に関わらず、業種ごとに定められた「みなし仕入率(40%〜90%)」を一律に適用して納税額を算出します。仕入伝票の厳密なインボイス確認が不要になるため、事務負担の軽減効果が極めて高いのが特徴です。
3. 2割特例
免税事業者からインボイス発行事業者になった事業者を対象に、売上にかかる消費税額の2割(20%)だけを納めればよい激変緩和措置です。事前の届け出なしで確定申告書に付記するだけで利用できる手軽さがあり、多くの転換事業者を支えてきました。
【2026年最新動向】2割特例の期限と仕入税額控除の経過措置
2026年のインボイス実務において最も警戒すべきは、時限措置のステップダウンです。インボイス制度2026年最新動向として絶対に押さえておくべきポイントは以下の2点です。
まず、売上税額の20%のみを納税すればよかった2割特例の対象要件は、2026年9月30日を含む課税期間をもって終了します。この特例が切れた後、何の手続きも行わないと自動的に本則課税が適用され、税負担が一気に跳ね上がる恐れがあります。そのため、事前に簡易課税制度とインボイス本則課税の比較を行い、簡易課税選択届出書を提出しておくべきかの判断が不可欠です。
さらに、免税事業者からの仕入れであっても一定割合を控除できた仕入税額控除の経過措置は、2026年10月1日より従来の80%控除から「50%控除」へと縮小されます。買い手側の税負担が増すため、免税事業者のまま事業を継続しているフリーランスに対して、発注元からの価格交渉が一段とシビアになる局面が予想されます。
個人事業主とフリーランスの実務|領収書発行と適格簡易請求書のルール
日々の業務フローにおいても、見落としがちなルールがいくつか存在します。飲食店、小売業、タクシー業、駐車場業など、不特定多数の顧客を相手にする業種では、記載項目を簡略化した適格簡易請求書(簡易インボイス)の交付義務に対応したレシートや領収書の発行が認められています。
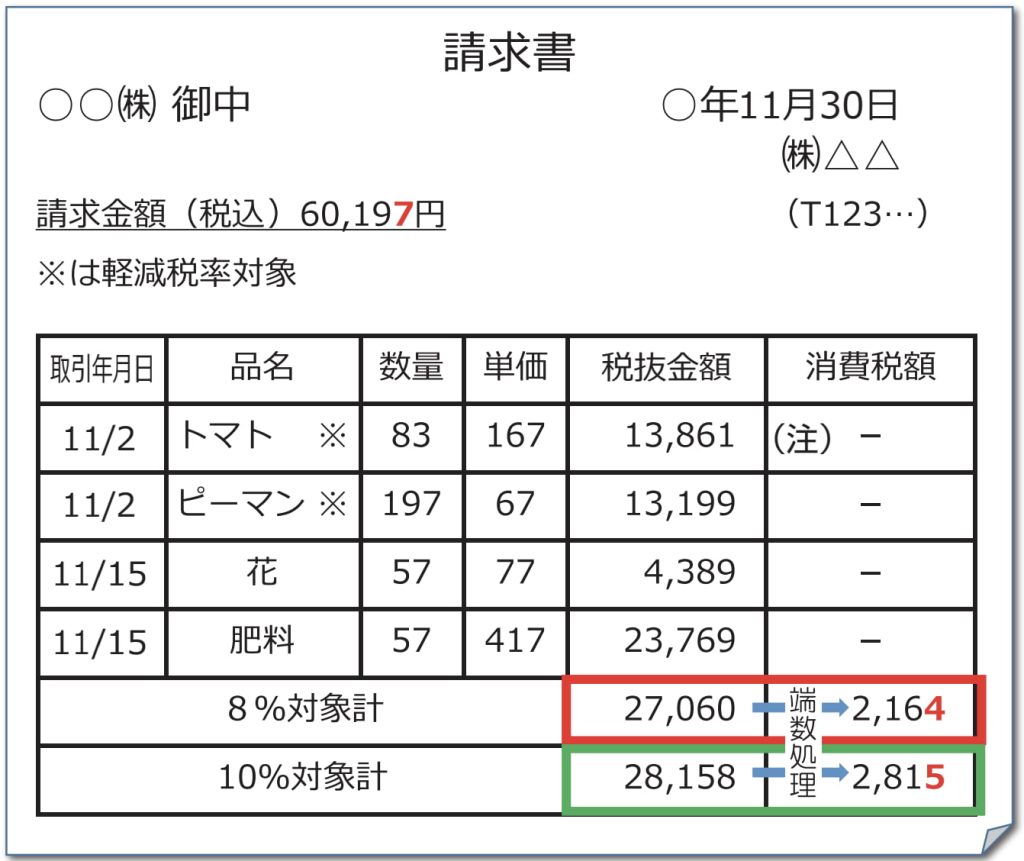
一方で、BtoB(企業間取引)を主体とするフリーランスのインボイス制度個人事業主実務では、請求書に登録番号(T+13桁)、適用税率ごとの対価の額、消費税額を漏れなく明記しなければなりません。会計ソフトと連携した自動発行システムの導入や、クラウド請求書ツールの活用によって、記載不備による再発行リスクを最小限に抑える体制づくりが定着しています。
国税庁の公式発表から見る注意点と損をしないための対策
インボイス制度の国税庁公式発表では、度重なるQ&Aの改訂を通じて柔軟な対応策がアナウンスされています。たとえば、1万円未満の少額な取引について帳簿保存のみで仕入税額控除が認められる「少額特例」など、事務負担を和らげる措置を正しく把握しておくことが経理の効率化につながります。
損をしないための鉄則は、「自社の仕入率がみなし仕入率より高いかどうか」を年間の試算データで客観的に把握することです。経費の大半が人件費や外注費(免税事業者向け)で占められるITエンジニアやライター、コンサルタントなどは、簡易課税制度を選択した方が納税額を大幅に抑えられるケースが目立ちます。
【インボイスと消費税】に関するよくある質問(FAQ)
Q1:免税事業者のままでいると、取引を打ち切られる可能性はありますか?
A1:独占禁止法や下請法により、インボイス未登録のみを理由とした一方的な取引停止や過度な買いたたきは禁じられています。ただし、2026年10月の経過措置縮小(控除率50%への移行)に伴い、税負担の折半を目的とした正規の価格交渉が行われる可能性は高いため、事前の取引先との対話が重要です。
Q2:2割特例が終わった後はどうすればいいですか?
A2:2割特例の適用終了後は、自動的に「本則課税」となります。仕入れや経費が少ないサービス業などの場合は、事前に「簡易課税制度選択届出書」を税務署へ提出し、簡易課税へ移行することで納税額と事務負担を抑える選択が推奨されます。
Q3:インボイス登録はいつでも取り消すことができますか?
A3:所定の届出書(適格請求書発行事業者の登録の取消しを求める旨の届出書)を提出することで、翌課税期間から登録を取り消して免税事業者に戻ることが可能です。ただし、提出期限(適用を受けようとする課税期間の初日の前日から起算して30日前の日)が決まっているため、計画的なスケジュール管理が必要です。
まとめ:今後の展望と注目ポイント
制度開始から数年を経て、インボイス制度を取り巻く環境は「導入期の混乱」から「特例終了を見据えた制度の定着期」へとシフトしました。2026年秋の経過措置ステップダウンと2割特例の終了は、すべてのフリーランス・個人事業主にとって事業設計を見直す決定的なタイミングとなります。
課税方式の再シミュレーションや取引先との関係値の精査を怠らず、自社にとって最も手取りを残せる選択肢を冷静に選び取ることが、これからの時代を生き抜く確かな力となります。 (出典: イン ボイス 消費 税(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
