【2026最新】年末調整の保険料控除の書き方!新旧の計算手順や記入例を徹底解説
毎年秋から冬にかけて、全国の給与所得者の手元に届く「給与所得者の保険料控除申告書」。各保険会社から送られてくる圧着ハガキの山を前に、「どこに何を書けばいいのか分からない」「新契約と旧契約の計算式が複雑で混乱する」と頭を抱えるビジネスパーソンは少なくありません。
近年では社内労務ポータルやクラウド労務システムを通じた電子申請が定着しつつあるものの、画面への入力項目や計算の論理そのものは従来の紙の申告書と何ら変わりません。むしろ、仕組みを理解しないまま適当に数値を打ち込んだ結果、受けられるはずの所得控除を取りこぼし、数万円単位で還付金を逃しているケースが後を絶ちません。2026年最新年末調整において、控除の恩恵を1円の漏れもなく確実に手元へ還元するための実践的なノウハウを、現場のリアルな証言と客観データから紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般・介護医療・個人年金」の3枠制であり、契約時期(新旧)によって上限額と計算式が根本から異なる。
- 要点2:控除額計算シミュレーションを正しく把握すれば、新旧併用の最適解(最大12万円枠)を最短ルートで算出できる。
- 要点3:妻名義の生命保険料控除やiDeCo・国民年金追納など、書類提出時につまずきやすい法的要件と誤解を未然に防ぐことが鍵となる。
【2026年最新】年末調整の保険料控除申告書とは?基本の仕組みと全体像
年末調整で提出する書類群の中で、最も手計算や確認作業の負担が大きい書類が給与所得者の保険料控除申告書です。この書類の主目的は、1年間(1月1日〜12月31日)に支払った、あるいは支払う見込みの各種保険料を国税庁の規定に基づいて申告し、課税対象となる所得から一定額を差し引く(控除する)ことにあります。
国税庁の手引きおよび関係法令によると、控除対象として計上できるのは主に以下の4カテゴリーです。
- 生命保険料控除:一般生命保険料、介護医療保険料、個人年金保険料の3種類で構成。
- 地震保険料控除:居住用家屋や生活用動産を対象とした地震保険料(一部の旧長期損害保険料を含む)。
- 社会保険料控除:給与天引き以外で本人が直接支払った国民年金、国民健康保険料、任意継続保険料など。
- 小規模企業共済等掛金控除:iDeCo(個人型確定拠出年金)や小規模企業共済掛金など。
毎年10月頃になると、契約している保険会社から一斉に保険料控除証明書が郵送や電子交付(マイナポータル連携等)で届きます。申告書を書く作業とは、突き詰めれば「この証明書に印字された数値をルール通りに転記し、法定の算式に当てはめて控除額を確定させる作業」に他なりません。配偶者控除や基礎控除のような収入要件の複雑な判定とは異なり、正しいルールさえ把握していれば誰でも満額の還付を受けられる、最も再現性の高い節税手続きと言えます。
新契約と旧契約の違いを完全解剖|控除限度額と上限額の計算シミュレーション
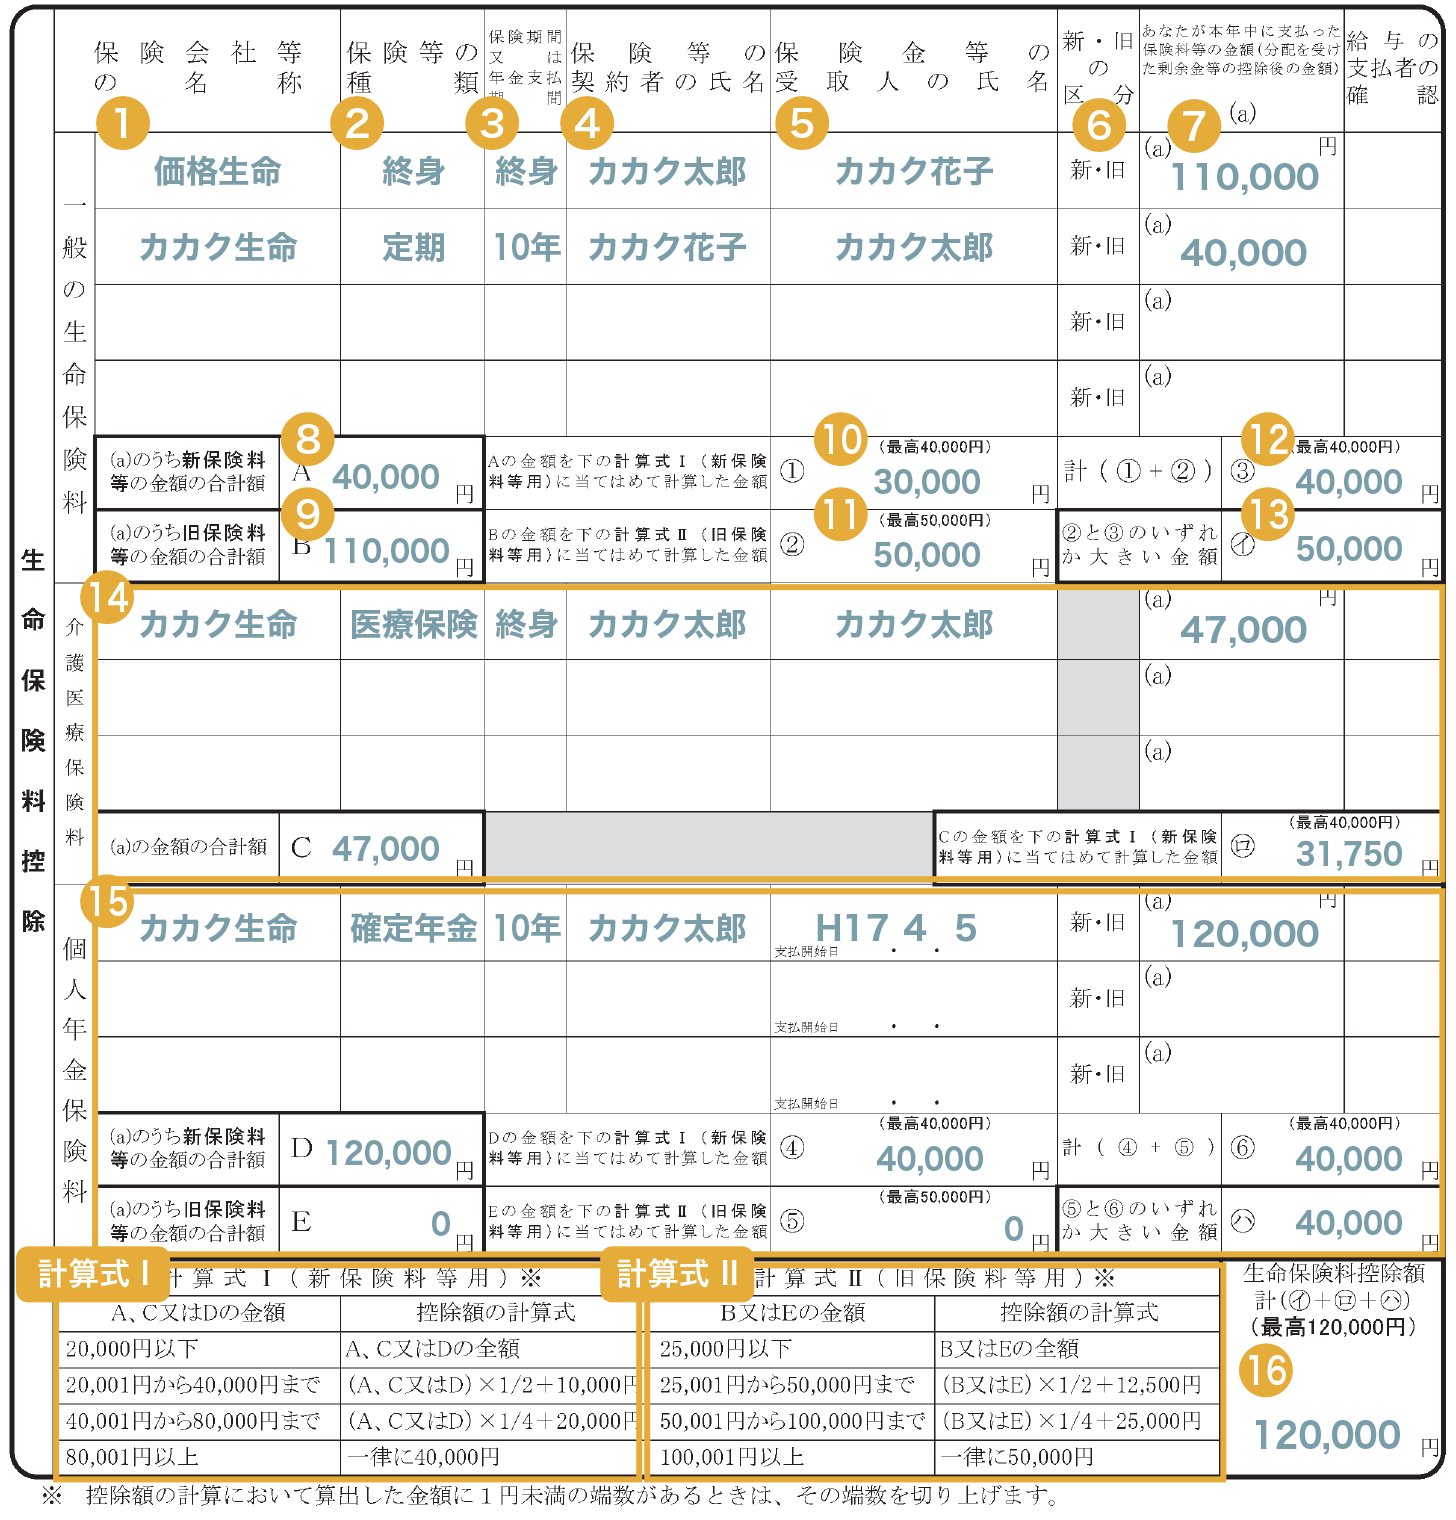
保険料控除の記入で多くの人が最初につまずくのが、生命保険料における新契約と旧契約の違いです。税制改正によって、保険契約を結んだ年月日が「平成24年(2012年)1月1日以降」か「平成23年(2011年)12月31日以前」かによって、適用される控除枠と計算式が明確に二分されています。
| 項目・区分 | 詳細・数値データ | 一般的な基準・上限額 | 編集部の見解・評価 |
|---|---|---|---|
| 新契約 (2012年1月1日以降) | ・一般生命保険料 ・介護医療保険料 ・個人年金保険料 | 各枠の上限:最高4万円 全体の合計上限:最高12万円 | 医療特約等が独立したため、医療保険の加入者は手堅く枠を消化しやすい。 |
| 旧契約 (2011年12月31日以前) | ・一般生命保険料 ・個人年金保険料 (介護医療の枠は存在しない) | 各枠の上限:最高5万円 全体の合計上限:最高10万円 | 1枠あたりの控除上限が新契約より1万円高い。長期継続中の終身保険で威力を発揮。 |
| 新旧併用時の上限 | 新旧の支払額を合算して計算 | 各区分の合算上限:最高4万円 (※旧のみで4万円超なら旧単独上限5万円を採用可) | 最も計算ミスが多発する領域。旧契約単独で5万円に達していれば新契約を記入しない方が有利な場合もある。 |
| 地震保険料控除 | 地震保険料および旧長期損害保険料 | 地震保険:最高5万円(全額控除) 旧長期損害:最高1万5,000円 | 一般の火災保険単体は対象外。両方ある場合は合算限度額5万円以内で有利な方を選択。 |
新旧それぞれの計算式と控除額の算出ステップ
申告書の裏面にも記載されている計算算式ですが、直感的に理解できるように整理すると以下のようになります。
【新契約の計算式(一般・介護医療・個人年金それぞれ)】
- 支払保険料が20,000円以下:支払額の全額が控除額
- 支払保険料が20,001円〜40,000円:支払額 × 1/2 + 10,000円
- 支払保険料が40,001円〜80,000円:支払額 × 1/4 + 20,000円
- 支払保険料が80,001円以上:一律 40,000円(上限)
【旧契約の計算式(一般・個人年金それぞれ)】
- 支払保険料が25,000円以下:支払額の全額が控除額
- 支払保険料が25,001円〜50,000円:支払額 × 1/2 + 12,500円
- 支払保険料が50,001円〜100,000円:支払額 × 1/4 + 25,000円
- 支払保険料が100,001円以上:一律 50,000円(上限)
ここで重要な控除額計算シミュレーションの一例を挙げます。仮に、旧契約の死亡保険で年間80,000円、新契約の医療保険で年間60,000円を支払っている場合、一般生命保険料控除の枠はどうなるでしょうか。
旧契約の80,000円を計算式に当てはめると「80,000円 × 1/4 + 25,000円 = 45,000円」となります。この時点で40,000円を超えているため、新契約をわざわざ併用して枠を圧迫させる必要はなく、旧契約単独の控除額45,000円を申告書に記入するのが正解です。このように控除限度額と上限額の力学を把握しておくだけで、計算の手間を省きつつ最大値の控除を獲得できます。
迷わず書ける!保険料控除申告書の記入例と確実な手順ステップ
続いて、実際の保険料控除申告書の記入例に沿って、書類作成の手順を3つのステップでブレイクダウンします。
ステップ1:証明書を手元に揃え、「申告額」を確認する
まず手元の保険料控除証明書を確認します。多くのハガキには「証明額(発行日時点での払込済額)」と「申告額(12月末までの払込見込額)」の2段書きがされています。年末調整で記入するのは、原則として12月まで払い込みを継続することを前提とした「申告額(ご申告額)」の方です。証明額を書いてしまうと、11月・12月分の支払いが反映されず、控除額が少なくなってしまうため注意してください。
ステップ2:生命保険料控除の欄を埋める
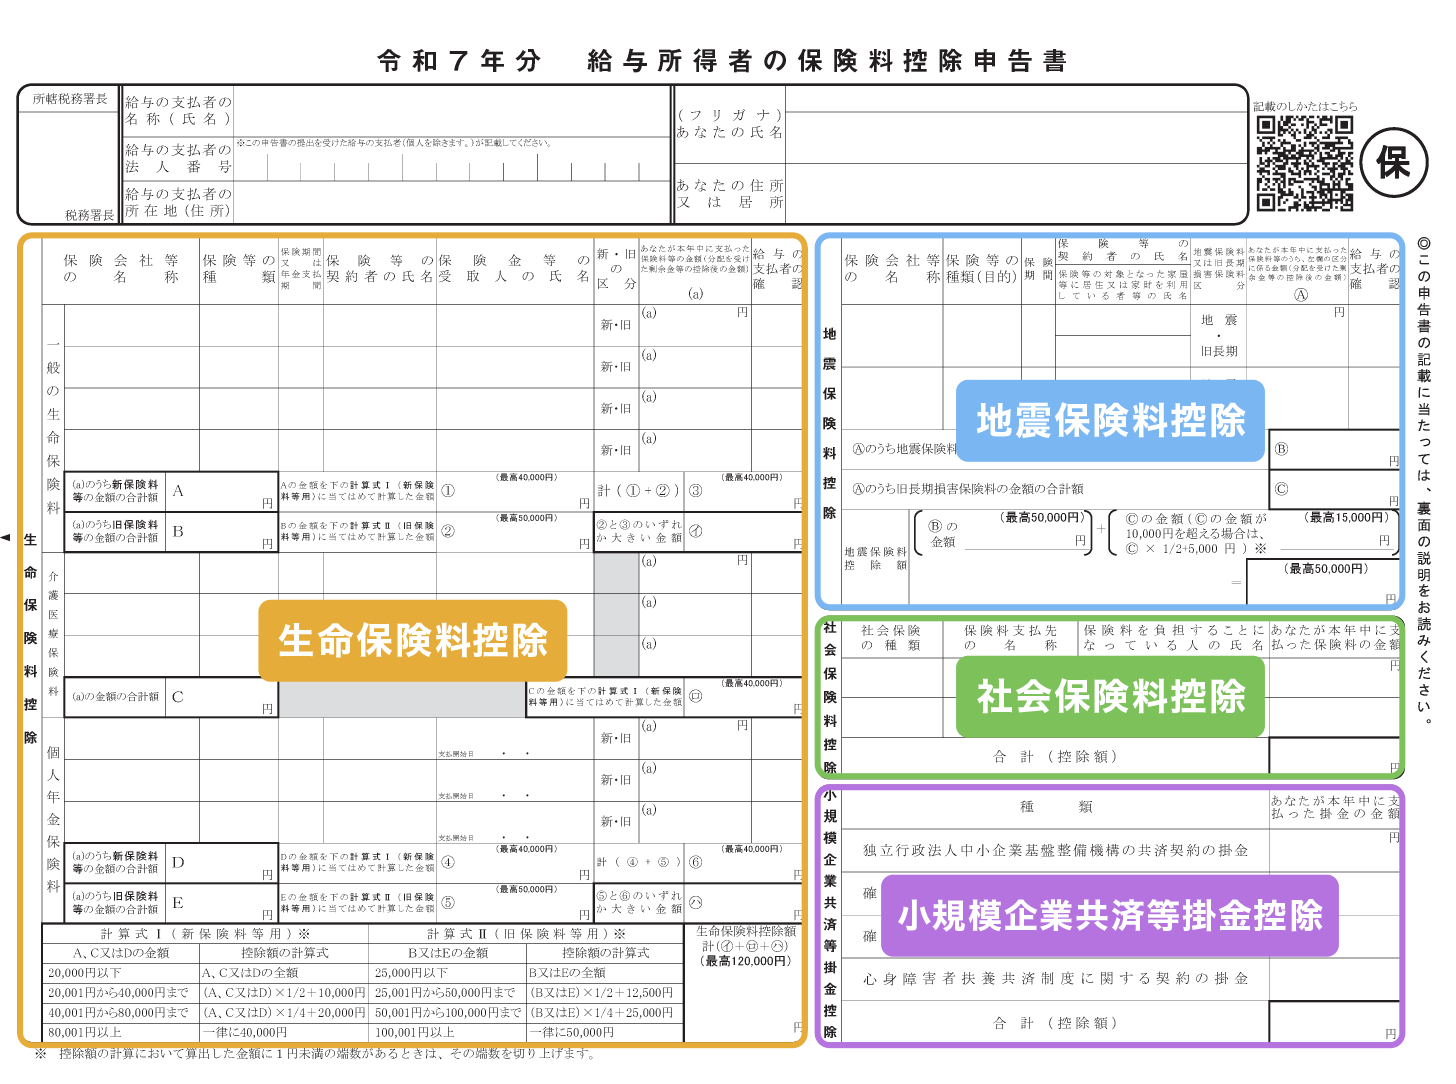
申告書の左半分を占める生命保険料控除欄は、「一般生命保険料」「介護医療保険料」「個人年金保険料」の3つのブロックに分かれています。
- 保険会社等の名称:「日本生命」「明治安田生命」などを簡潔に記入。
- 保険等の種類:証明書に記載の通り「定期保険」「終身保険」「医療保険」等を転記。
- 保険期間:「終身」「10年」など。
- 保険等の契約者の氏名 / 保険金受取人:契約者名および受取人の続柄(「本人」「妻」など)を記入。
- 新・旧の区分:証明書記載の区分に必ずチェック、または該当の文字を丸で囲む。
- あなたが本年中に支払った保険料等の金額:前述の「申告額」を記入。
ステップ3:地震保険料・社会保険料・小規模企業共済等の枠を記入する
申告書の右側へ進みます。
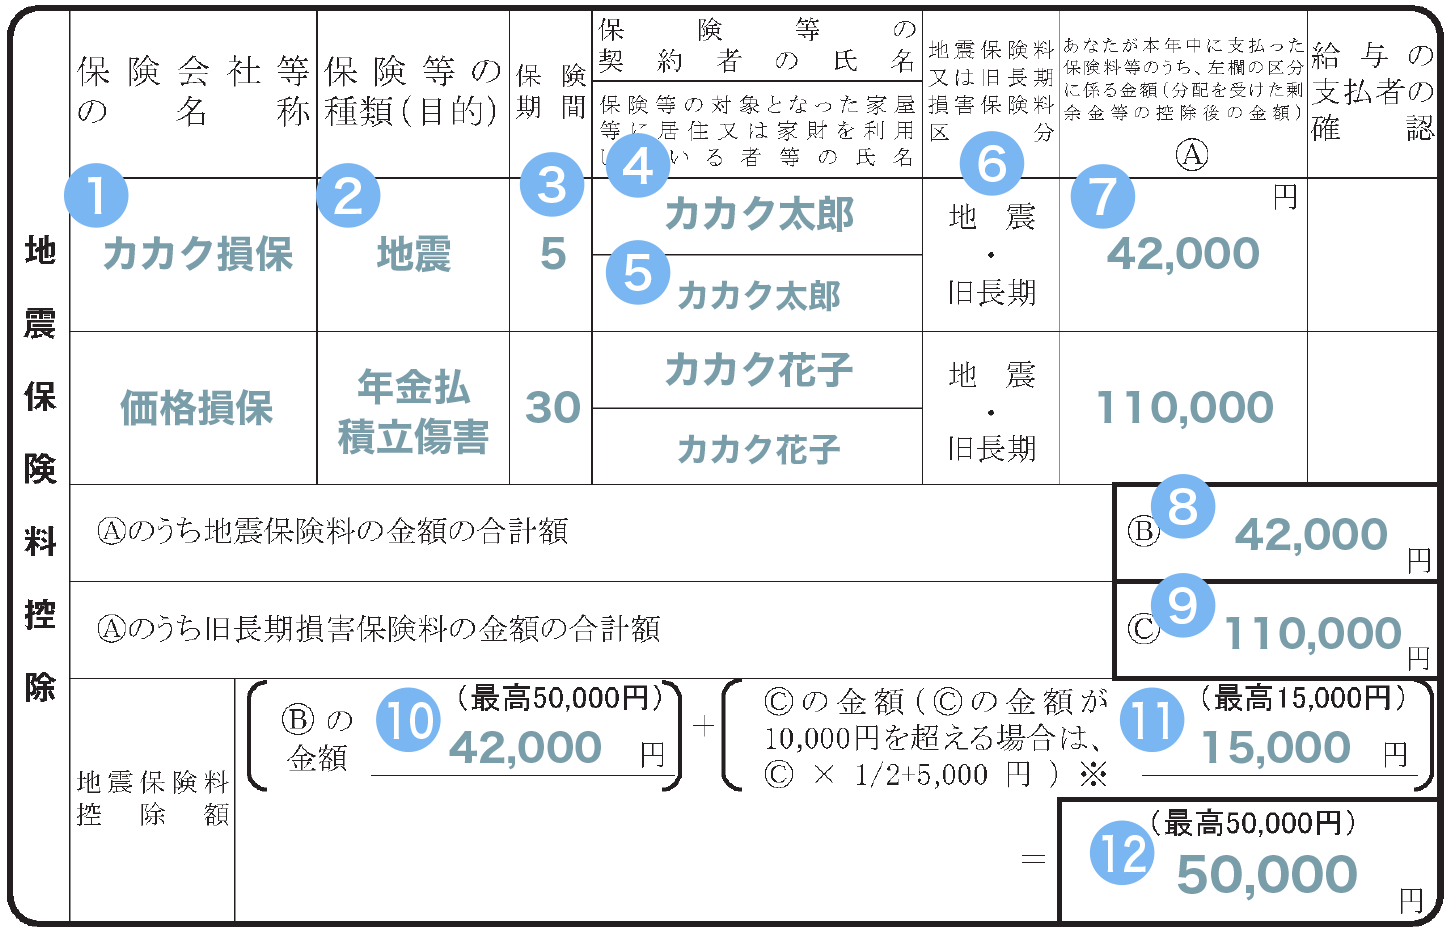
- 地震保険料控除:損害保険会社名、保険の種類(地震)、契約者名、家屋等の居住者名を記入し、「地震保険料」か「旧長期損害保険料」の該当欄に支払保険料を転記します。最高限度額は5万円です。
- 社会保険料控除の書き方:給与から天引きされている社会保険料は会社側で把握しているため、ここには書きません。記載するのは「転職の空白期間に自分で納付した国民年金・国民健康保険」や「生計を一にする配偶者・子どものために親が立て替えて払った国民年金」です。日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」の添付が義務付けられています。
- 小規模企業共済等掛金控除:個人で拠出しているiDeCo(イデコ)の掛金はここに記載します。「確定拠出年金法に規定する個人型年金加入者掛金」の欄に、国民年金基金連合会から届く証明書の金額をそのまま転記します。iDeCoは掛け金の全額が所得控除となるため、極めて節税効果の高い重要項目です。
【実態検証】人事労務の現場と納税者のリアルな声|多発するミスと落とし穴
東証プライム上場企業から中小企業まで、数千件規模の年末調整書類を毎年審査している労務担当者へのヒアリングや、SNS・知恵袋等に寄せられる納税者の悲痛な相談を分析すると、毎年のように同じミスが繰り返されている実態が浮き彫りになります。
労務の現場で長年チェックを担当してきたベテラン人事担当者は、取材に対して次のような現場のリアルを明かしています。
「11月中旬の回収締め切り直前になると、控除証明書の紛失による再発行依頼と、新旧区分の記載ミスが山積みになります。特に近年はWeb申請システムを導入する企業が増えましたが、『システムが自動計算してくれるから安心』と思い込み、証明書記載の契約日を新旧逆にプルダウン選択してエラーを出す社員が後を絶ちません。結果として再提出の手戻りが発生し、労務も本人も疲弊するのが年末の恒例風景です」
知恵袋やコミュニティ掲示板で散見されるリアルな声にも、共通する傾向があります。「妻のパート先でも生命保険料控除を出そうとしたら、重複して申告できないと言われた」「親が子どもの国民年金を払ったのに、子どもの名義で控除申告書を書いてしまって差し戻された」といった、「契約名義と実質負担者の混同」に起因するトラブルです。
国税庁の統計資料を見ても、年末調整における書類不備の大半は難解な税法の解釈ではなく、「証明書の添付忘れ」「計算欄の転記ミス」「12月見込額ではなく10月時点の確定額を記入した」という、基礎的なヒューマンエラーで占められています。
一般に知られていない盲点とネットの誤解|妻名義の生命保険料控除はどうなる?
ネット上のQ&AサイトやSNSで最も誤解が蔓延しているのが、妻名義の生命保険料控除の扱いです。「契約者が妻になっている保険は、夫の年末調整では控除できない」と思い込んでいる人が非常に多いですが、これは税法上の明確な誤認です。
国税庁の所得税基本通達およびFAQでは、控除の適用要件について以下のように明示されています。
- 実質負担の原則:保険契約者が誰であるかに関わらず、「その保険料を実際に支払った人(保険料を負担した人)」の控除対象として申告できる。
- 受取人の要件:保険金の受取人が「本人または配偶者、その他の親族(一般生命保険・介護医療)」、もしくは「本人または配偶者(個人年金)」であること。
つまり、契約者が専業主婦の妻やパート勤務の妻であっても、その保険料が夫の給与振込口座から引き落とされている、あるいは夫の家計費から実質的に支払われているのであれば、夫の申告書に記入して夫の所得から控除することが法的に認められています。
妻がパート先で年間103万円以下の非課税枠内で働いている場合、妻自身の年末調整で保険料控除を適用しても、そもそも所得税が発生していないため控除の恩恵(還付)はゼロになってしまいます。この場合、課税所得がある夫側の申告書にまとめて計上する方が、世帯全体として数千円〜数万円単位の節税メリットを享受できるのです。ただし、妻自身の固有の口座から引き落とされ、妻自身の収入から拠出されていることが明らかな場合は、夫の控除対象にはできません。
もう一つの代表的な盲点が「個人年金保険料税制適格特約」の有無です。個人年金として積み立てていても、契約内容にこの特約が付加されていない場合、個人年金保険料控除の枠ではなく「一般生命保険料控除」の枠に放り込まれてしまいます。すでに一般枠が上限の4万〜5万円に達している場合、せっかくの年金掛金が1円も控除されないという事態に陥るため、手元の証明書の「適用区分」を必ず点検してください。
【プロの結論】控除を最大化する判断基準と家計防衛の教訓
【プロの結論】保険料控除をフル活用すべき人・慎重に見直すべき人の判断基準
税制優遇を受けることは家計管理において極めて合理的ですが、「控除枠があるから」という理由だけで闇雲に保険契約を増やすのは本末転倒です。ファイナンシャルプランニングおよび税務の現場知見から、年末調整の保険料控除に対する明確な判断基準を提示します。
- 控除枠を限界まで使い倒すべき人:
- すでに掛け捨ての生命保険・医療保険に加入しており、現在の支払額が各枠の上限(新契約なら年8万円、旧契約なら年10万円)にわずかに届いていない人。
- 課税所得が高く、所得税率(20%〜33%超)が高い高年収層。控除による所得圧縮の恩恵が手取り額にダイレクトに跳ね返るため、iDeCoや地震保険、生命保険の枠は1円も漏らさず申告すべきです。
- 控除の活用に慎重になるべき・見直すべき人:
- 「控除枠が余っているから」と、利回りの低い貯蓄型保険や不要な特約に新規加入しようとしている人。年間数万円の保険料を払い、戻ってくる税金が数千円であれば、可処分所得は実質的にマイナスとなります。
- 新旧両方の契約を抱えており、保険の見直し(転換や解約)を検討している人。旧契約を手放して新契約に一本化すると、一般枠の控除上限が5万円から4万円へと縮小します。保障内容と税制上のメリットを天秤にかけずに安易な乗り換えを行うと、生涯手取りで損をすることになります。
税務心理学と家計防衛|「控除のための無駄な保険加入」という本末転倒を防ぐ
行動経済学や心理学には、人間が得をする喜びよりも「損をしたくない」という感情を約2倍強く感じる「損失回避バイアス」という概念があります。年末調整のシーズンになると、「控除枠を使い切らないと損をするのではないか」という不安に駆られ、必要性の薄い保険商品に駆け込みで契約してしまう消費者が一定数存在します。
保険料控除は、支払った金額そのものが戻ってくる「税額控除」ではなく、課税の基準となる所得を減らす「所得控除」に過ぎません。例えば、新契約で年間8万円の保険料を支払って上限4万円の控除を得たとしても、所得税率10%・住民税10%の世帯であれば、戻ってくる(減税される)金額は年間で約6,800円(所得税4,000円+住民税上限2,800円)程度です。
「6,800円の減税のために、年間8万円の固定費を差し出す」ことが本当に家計の防衛に繋がっているのか。年末調整の書類と向き合うこの機会を、単なる事務作業で終わらせるのではなく、「家族を守るために本当に必要なリスクヘッジ」と「惰性で払い続けている不要なコスト」を峻別する家計の総点検の場として位置づけることこそが、最も賢明な納税者の姿勢と言えます。
【年末 調整 保険 料 控除 書き方】に関するよくある質問(FAQ)
Q1:保険料控除証明書を紛失してしまいました。申告書を出せませんか?
A1:証明書の原本添付(またはマイナポータル等を通じた電子的控除証明書データの提出)は国税庁により義務付けられているため、証明書なしでは控除を受けられません。ただし、多くの生命保険会社はウェブ上のマイページから即日再発行や電子交付(XMLデータ発行)に対応しています。紛失に気づいた時点で速やかに保険会社へ再発行を申請し、会社の労務担当者に「再発行中であり追って提出する」旨を事前に相談してください。
Q2:共働き夫婦の場合、子どもの扶養や保険料控除はどちらにつけるのが得ですか?
A2:夫婦ともに所得がある場合、原則として課税所得が高い(所得税率が高い)側の申告書にまとめるのが最も手取り額を増やす方法です。生命保険料控除だけでなく、子どもの国民年金を親が立て替えて支払った場合の社会保険料控除なども、高所得の親側に合算して申告することで、世帯全体としての減税額が最大化されます。
Q3:12月の年末調整締め切りに書類提出が間に合わなかったらどうなりますか?
A3:会社の締め切りに間に合わなかった場合でも、控除を受ける権利が消滅するわけではありません。翌年の2月16日から3月15日までの間に、自身で税務署へ確定申告を行うことで、全く同じ控除を受け、納めすぎた税金の還付を受けることが可能です。また、還付申告だけであれば翌年1月1日から5年間にわたって遡って手続きができますので、焦らず確定申告の準備を行ってください。
まとめ:今後の動向と失敗しないための判断基準
デジタル庁主導の行政手続きオンライン化とマイナポータル連携の拡大により、年末調整の事務負担は着実に軽減されつつあります。しかし、どれほど申告手続きがデジタル化されようとも、「どの契約がどの控除枠に該当し、誰の所得から差し引くべきか」という税務の根本原則が変わることはありません。
「新旧区分の違いを正しく見極める」「証明書に記載された12月末見込額を正確に転記する」「実質負担者に基づいて配偶者名義の契約を最適配置する」。この3原則を徹底するだけで、記入ミスによる差し戻しのストレスから解放され、国が認めた正規の税制メリットを漏れなく享受できます。手元に届いたハガキを放置せず、本ガイドの手順に従って確実な書類作成を進めてください。 (出典: 年末 調整 保険 料 控除 書き方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
